

Kako podjetnik sam plača akontacijo dohodnine. (Vir slike: Picjumbo)
Na podlagi davčnega obračuna (ali napovedi o predvideni davčni osnovi za podjetnike v prvem letu poslovanja) se določi akontacija dohodnine, ki se v tekočem davčnem letu plačuje:
- v mesečnih obrokih (če znesek akontacije v davčnem obračunu preseže 400 evrov) ali
- v trimesečnih obrokih (če znesek akontacije ne preseže 400 evrov).
Akontacija se plačuje do 20. dne prihodnjega meseca (npr. za mesec januar do 20. februarja oziroma v primeru trimesečnih obrokov za obdobje januar – marec do 20. aprila).
Poleg akontacije dohodnine mora podjetnik redno poravnavati tudi prispevke za socialno varnost – postopek je opisan v članku Kako podjetnik sam plača prispevke.
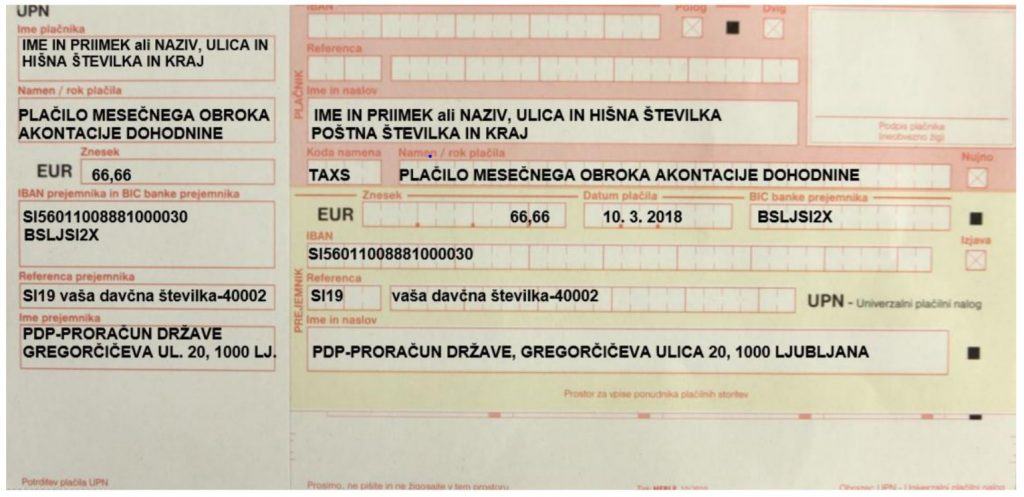
Akontacija dohodnine se plačuje na PDP proračun države SI56 0110 0888 1000 030, pri čemer je potrebno uporabiti referenco SI19 vaša davčna številka-40002. Primer pravilno izpolnjenega UPN naloga (vir slike: FURS):
Davčni obračun
Podjetnik, ki ugotavlja davčno osnovo od dohodka iz dejavnosti, izračunava akontacijo dohodnine sam v davčnem obračunu, ki ga mora predložiti davčnemu organu najkasneje do 31. marca tekočega leta za preteklo leto.
V davčnem obračunu lahko podjetnik uveljavlja tudi davčne olajšave:
Dohodninsko lestvico si lahko pogledate v članku Obdavčitev s.p.
- olajšavo za zavezanca invalida,
- olajšavo za vlaganja v raziskave in razvoj,
- olajšavo za zaposlovanje,
- olajšavo za zaposlovanje invalidov,
- olajšavo za izvajanje praktičnega dela v strokovnem izobraževanju,
- olajšavo za prostovoljno dodatno pokojninsko zavarovanje,
- olajšavo za donacije,
- olajšavo za investiranje.
Ugotavljanje davčne osnove z upoštevanjem dejanskih prihodkov in odhodkov
Pri izračunu akontacije dohodnine se upoštevajo stopnje dohodnine iz dohodninske lestvice, podjetnik pa lahko upošteva tudi splošno olajšavo, dodatno splošno olajšavo in posebno olajšavo za vzdrževane družinske člane. Olajšavi lahko upošteva pod pogojem, da jim za posamezno davčno leto te olajšave niso bile upoštevane pri izračunu akontacije dohodnine od dohodka iz zaposlitve, ki ga izplača glavni delodajalec, ali je bilo na ta način upoštevanih manj kot 5/12 teh olajšav.
Pri podjetniku, ki ugotavlja davčno osnovo z upoštevanjem dejanskih prihodkov in odhodkov, je davčna osnova dobiček, ki se ugotovi tako, da se od prihodkov, ustvarjenih v koledarskem letu, odštejejo odhodki (stroški).
Podjetnik, ki začne opravljati dejavnost, sam izračuna predhodno akontacijo v znesku glede na višino predvidene davčne osnove davčnega leta, za katero se plačuje predhodna akontacija. Obrazložen izračun predvidene davčne osnove, višino predhodne akontacije ter obrokov predhodne akontacije predloži davčnemu organu v 8 dneh od vpisa v primarni register oziroma ob predložitvi prijave za vpis v davčni register.
Ugotavljanje davčne osnove z upoštevanjem normiranih odhodkov
Ugotavljanje davčne osnove z upoštevanjem normiranih odhodkov pomeni poenostavljen način ugotavljanja davčne osnove. Podjetniku ni treba voditi evidenc o odhodkih oziroma stroških, ki jih ima pri poslovanju.
Podjetnik, ki na novo začne z opravljanjem dejavnosti, opravi priglasitev ugotavljanja davčne osnove z upoštevanjem normiranih odhodkov za prvo davčno leto opravljanja dejavnosti. To stori hkrati ob predložitvi prijave za vpis v davčni register v osmih dneh od vpisa v primarni register oziroma od vpisa v uradno evidenco organa. Ponavadi podjetnik to opravi na SPOT točki hkrati z ustanovitvijo podjetja.
Več o t. i. normirancih v članku S.p. z normiranimi stroški
Podjetnik, ki pa že opravlja dejavnost, lahko ugotavlja davčno osnovo z upoštevanjem normiranih odhodkov pod naslednjimi pogoji:
- če takšen način ugotavljanja davčne osnove priglasi davčnemu organu in
- če njegovi prihodki iz dejavnosti, ugotovljeni po pravilih o računovodenju, v povprečju dveh zaporednih preteklih davčnih let ne presegajo 120.000 evrov (pogoj: zavarovanje za polni delovni čas vsaj 9 mesecev v posameznem letu).
Podjetnik ugotovi davčno osnovo na način, da od ustvarjenih prihodkov odšteje normirane odhodke v višini 80 % za prihodke do 60.000 evrov, nad tem zneskom pa odhodki niso več priznani (0 %). Pri ugotavljanju davčne osnove upošteva prihodke in odhodke ob njihovem nastanku. Do davčne osnove približno 72.000 evrov (kar ustreza prihodkom do približno 120.000 evrov) se dohodnina od dohodka iz dejavnosti odmeri po 20 % davčni stopnji in se šteje kot dokončen davek; nad tem zneskom se za presežek uporabi 35-odstotna stopnja.
Primer izračuna:
Predvideni prihodki: 20.000 eur / na leto
Normirani stroški (80 %): 16.000 eur (20.000 eur x 80 %)
Osnova za izračun akontacije: 4.000 eur (20.000 eur – 16.000 eur)
Davčna stopnja: 20 %
Akontacija dohodnine: 800 eur (4.000 eur x 20 %)
Mesečni obrok akontacije dohodnine: 66,67 eur (800 eur / 12 mesecev)
Podjetnik, ki računa davčno osnovo z upoštevanjem normiranih dohodkov, pri izračunu dohodnine ne more uveljavljati davčnih olajšav.
Kako podjetnik ureja akontacijo dohodnine?
- plačilo uredi po Univerzalnem plačilnem nalogu – UPN položnici,
- obrazec Obračun akontacije dohodnine in dohodnine od dohodka iz dejavnosti (DDD-DDD) odda preko sistema eDavki.
Ta opis velja za s.p., ki je zavarovan za polni delovni čas (vsaj 9 mesecev oziroma 75 % letnega števila ur). Za druge s.p. veljajo drugačni deleži normiranih odhodkov: 80 % do 12.500 evrov prihodkov, 40 % med 12.500 in 30.000 evrov in nič nad tem.
Primer: kako se akontacija obračuna in kdaj zapade
Vzemimo s.p., ki je zavarovan za polni delovni čas in je izbral normirane odhodke. V preteklem letu je imel 45.000 evrov prihodkov.
- Normirani odhodki: 80 % od 45.000 evrov = 36.000 evrov.
- Davčna osnova: 45.000 – 36.000 = 9.000 evrov.
- Dohodnina po stopnji 20 %: 1.800 evrov.
Obračun DohDej odda do 31. marca. Znesek 1.800 evrov postane predhodna akontacija za tekoče leto. Ker presega 400 evrov, jo plačuje v dvanajstih mesečnih obrokih po 150 evrov. Obrok za posamezen mesec zapade v plačilo do 20. v naslednjem mesecu (če je to vikend ali praznik, naslednji delovni dan).
| Obrok za | Plačilo do |
|---|---|
| januar | 20. februar |
| februar | 20. marec |
| marec | 20. april |
| april | 20. maj |
Če bi bila akontacija letno 400 evrov ali manj, bi jo plačeval četrtletno, in sicer do 20. januarja, 20. aprila, 20. julija in 20. oktobra.
Denimo, da ima v tekočem letu 52.000 evrov prihodkov. Osnova je 10.400 evrov, dohodnina 2.080 evrov. Ker je plačal 1.800 evrov, razliko 280 evrov poravna v 30 dneh po oddaji obračuna. Pri normirancih je ta dohodnina dokončna.
Plačujete na račun SI56 0110 0888 1000 030 s sklicem SI19 davčna številka-40002. Koledar rokov za dohodek iz dejavnosti objavlja FURS.
Pogosta vprašanja o akontaciji dohodnine
Kdaj plačam akontacijo, če je znesek manjši od 400 evrov?
Če letna akontacija ne presega 400 evrov, jo plačujete četrtletno. Obrok za januar do marec zapade do 20. aprila, nato do 20. julija, 20. oktobra in 20. januarja. Nad 400 evrov plačujete mesečno do 20. v naslednjem mesecu.
Koliko akontacije plača s.p., ki je šele začel poslovati?
Prvo leto akontacijo izračunate sami glede na predvideno davčno osnovo. Obrazložen izračun in obroke oddate davčnemu organu v osmih dneh od vpisa v register, običajno hkrati s prijavo za vpis v davčni register na točki SPOT. Naslednje leto se akontacija določi po obračunu DohDej.
Ali lahko akontacijo med letom spremenim?
Da. Če se prihodki bistveno spremenijo, lahko v eDavkih oddate vlogo za medletno spremembo akontacije (DD-SprAkt).